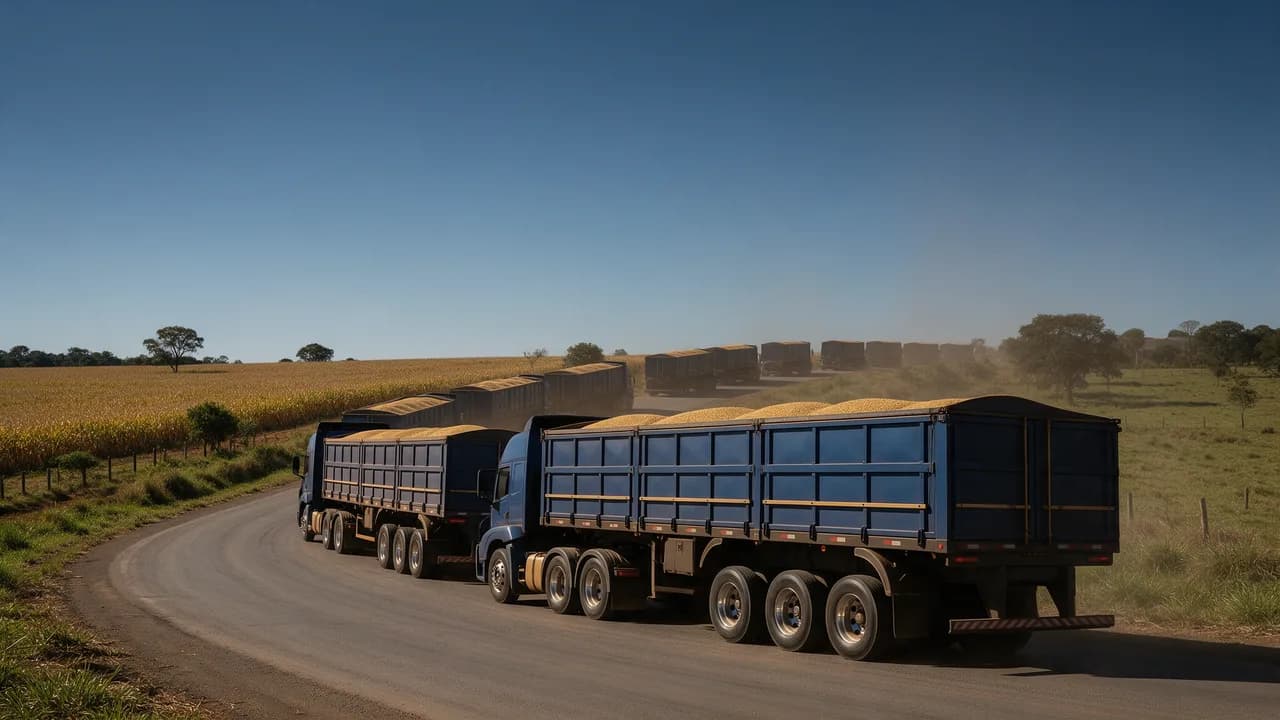
No transporte de grãos para exportação, o ICMS do frete não é devido. O art. 3º, inciso II, da Lei Complementar 87 afasta o imposto nas prestações que destinem mercadorias ao exterior, e a Súmula 649 do STJ fixou isso para o transporte interestadual. O que decide é a prova do vínculo com a exportação.
Quem roda grão no Paraná conhece o trajeto de cor. Armazém no interior, BR-277, Paranaguá. E conhece também a dúvida que volta toda safra: esse frete paga ICMS?
A resposta curta é não, quando a carga vai para fora do país. A resposta útil é outra: o que decide não é o destino do caminhão, é a prova de que aquela carga era de exportação.
É nessa diferença que transportadora boa perde dinheiro, de dois jeitos opostos. Recolhendo imposto que não devia, ou tomando autuação por não recolher sem conseguir provar.
O que a lei afasta
O art. 3º, inciso II, da Lei Complementar nº 87, de 13 de setembro de 1996, diz que o imposto não incide sobre operações e prestações que destinem ao exterior mercadorias, inclusive produtos primários e produtos industrializados semi-elaborados, ou serviços.
Duas palavras fazem o trabalho pesado aí. "Prestações" alcança o serviço de transporte, não só a venda da mercadoria. E "produtos primários" alcança grão, que é exatamente o caso.
O Superior Tribunal de Justiça consolidou a leitura em 2021, na Súmula 649:
Repare que a súmula fala de transporte interestadual. Boa parte do grão que chega a Paranaguá sai de Mato Grosso, Goiás ou do oeste paranaense. O trecho que cruza divisa de estado está no enunciado; o trecho que corre inteiro dentro do Paraná pede análise própria, e é bom saber disso antes de generalizar.
A carga nem precisa ir direto para fora
Esse ponto resolve a dúvida mais comum da safra, e está no parágrafo único do mesmo art. 3º.
Equipara-se às operações do inciso II a saída de mercadoria realizada com o fim específico de exportação destinada a:
- Empresa comercial exportadora, inclusive tradings
- Outro estabelecimento da mesma empresa
- Armazém alfandegado
- Entreposto aduaneiro
Na prática da safra, isso cobre o caminho real do grão. Quase nunca o produtor exporta direto: ele vende para trading, e a trading exporta. O frete até o armazém da trading, ou até o entreposto, está dentro da equiparação.
Não incidência não é diferimento, e confundir custa caro
Essa confusão aparece em escritório e em conversa de pátio, e as duas figuras são opostas.
| Não incidência | Diferimento | |
|---|---|---|
| O imposto é devido? | Não. A situação está fora do campo de incidência | Sim. Só o recolhimento é adiado |
| Onde está previsto | Art. 3º da Lei Complementar nº 87, de 1996 | Regulamento de ICMS de cada estado |
| O que encerra | Nada a encerrar: não nasceu obrigação | Uma hipótese de encerramento prevista no regulamento |
| Risco se mal aplicado | Cobrança do imposto com multa e juros | Cobrança no momento do encerramento, de quem assumiu |
Quem trata exportação como diferimento cria uma obrigação que não existe e pode acabar recolhendo por engano. Quem trata diferimento como exportação deixa de recolher um imposto que era devido. Os dois erros aparecem na mesma transportadora, em operações diferentes, e por isso vale separar as duas na hora de configurar o sistema.
A safra concentra o ano, e isso é um problema de caixa
Grão não é carga constante. O Paraná colhe soja entre janeiro e abril e milho segunda safra entre junho e agosto, e o pátio que vive cheio nesses meses fica ocioso no resto.
Essa sazonalidade cria três efeitos que aparecem na contabilidade antes de aparecerem no caixa.
O primeiro é a ociosidade do ativo. Caminhão graneleiro parado continua depreciando, pagando seguro e IPVA. Quem calcula custo por quilômetro usando só os meses de safra encontra um número bonito que não paga o ano inteiro.
O segundo é a concentração de receita. Faturar o ano em quatro meses empurra a empresa para faixas mais altas do Simples Nacional justamente quando ela fatura, e o efeito sobre a alíquota efetiva é real. Quem está perto de um sublimite precisa olhar isso com calendário na mão.
Vale montar a projeção de doze meses, e não a de um mês bom, antes de decidir compra de equipamento ou contratação. A comparação entre regimes com receita sazonal costuma dar resultado diferente da conta feita com média, e o assunto está no artigo sobre Simples Nacional, lucro presumido e lucro real para transportadoras.
O que sustenta a não incidência numa fiscalização
Aqui está a parte que decide o resultado, e ela é documental, não jurídica.
A não incidência não é uma marcação no CT-e. É uma conclusão que precisa ficar de pé quando alguém pedir a prova, às vezes três anos depois, quando ninguém mais lembra daquela viagem.
- Documento fiscal da mercadoria registrando o fim específico de exportação, quando for o caso da equiparação
- Destinatário identificado como exportador, trading, armazém alfandegado, entreposto ou terminal portuário
- Correspondência entre o CT-e e a nota da carga: mesma mercadoria, mesma quantidade, mesmo destinatário
- Comprovante de entrada no terminal ou no armazém, que fecha o percurso
- Arquivo organizado por safra, porque o pedido de comprovação chega muito depois do caminhão descarregar
O último item parece burocrático e é o que mais falha. Transportadora de grão vive picos de volume na safra, e documento de pico é documento que ninguém arquiva direito.
Vale montar essa pasta no mesmo movimento da emissão, não depois. E vale conferir junto a emissão do CT-e, porque erro de tomador ou de município estraga a amarração documental inteira. Os erros mais comuns estão no artigo sobre emissão de CT-e na transportadora.
O que muda com a reforma, e por que o assunto não acaba
A transição não apaga esse tema, ela o transforma.
O ICMS só começa a cair em 2029 e some em 2033, pelos arts. 128 e 129 do ADCT. Até lá, a não incidência da exportação continua valendo exatamente como está, e a disciplina documental também.
Depois, a lógica permanece: a reforma mantém a desoneração da exportação, porque tributar exportação é exportar imposto, e nenhum país faz isso de propósito. O que muda é o mecanismo, e o crédito das compras passa a ser amplo pelo art. 47 da Lei Complementar nº 214, de 2025.
Para transportadora de grão isso é bom em dobro: a receita de exportação continua desonerada e o diesel, o pneu e a manutenção passam a gerar crédito cheio. O detalhe está no artigo sobre crédito de IBS e CBS na transportadora, e o calendário completo em transição da reforma tributária.
Se a sua transportadora roda grão no Paraná e você quer esse rastro documental montado antes da próxima safra, em vez de depois da intimação, é isso que a GFC faz na contabilidade para transportadoras.
Conteúdo informativo, não substitui orientação profissional para o caso concreto. Para análise do seu cenário, consulte um profissional habilitado com registro ativo no Conselho Regional de Contabilidade. A legislação tributária muda: confira sempre a vigência das normas citadas.
Perguntas frequentes
Incide ICMS no frete de grão que vai para o porto exportar?
Em regra não incide. O art. 3º, inciso II, da Lei Complementar nº 87, de 13 de setembro de 1996, afasta o imposto sobre operações e prestações que destinem ao exterior mercadorias, inclusive produtos primários. Transporte é prestação, e grão é produto primário. Para o transporte interestadual, a Súmula 649 do STJ consolidou: não incide ICMS sobre o serviço de transporte interestadual de mercadorias destinadas ao exterior.
E se a carga for entregue a uma trading e não direto ao exterior?
Continua alcançada. O parágrafo único do art. 3º da Lei Complementar nº 87, de 1996, equipara às operações do inciso II a saída de mercadoria realizada com o fim específico de exportação destinada a empresa comercial exportadora, inclusive tradings ou outro estabelecimento da mesma empresa, e a armazém alfandegado ou entreposto aduaneiro.
O que prova que aquele frete era de exportação?
A amarração documental entre o transporte e a operação de exportação. Na prática: documento fiscal da carga indicando o fim específico de exportação, destinatário que seja exportador, trading, armazém alfandegado ou terminal portuário, correspondência entre o CT-e e a nota da mercadoria, e o registro de entrada no terminal. Sem esse rastro, o fisco trata a prestação como interna e tributada.
Qual é a diferença entre não incidência e diferimento?
São coisas distintas e não se misturam. Na não incidência o imposto não é devido, porque a situação está fora do campo de incidência pelo art. 3º da Lei Complementar nº 87, de 1996. No diferimento o imposto é devido e apenas tem o recolhimento adiado para uma etapa posterior, prevista no regulamento estadual. Tratar exportação como diferimento inverte a lógica e cria obrigação que não existe.
Escrito por Equipe Editorial GFC

Joelson Coldebella
Revisado por Joelson Coldebella, Contador, CRC/PR 056499, em · Apoio de IA · Revisão humana
Atendimento em Campo Largo, Curitiba, Araucária, São José dos Pinhais e Rio Branco do Sul.