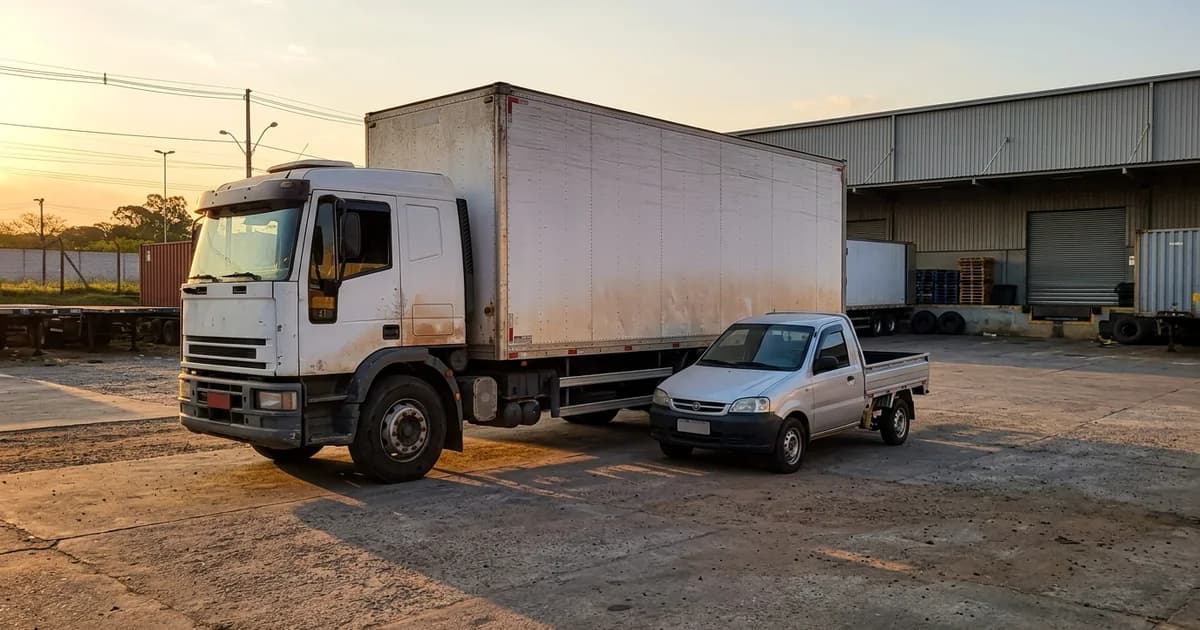
O Imposto Seletivo no caminhão não incide. A Medida Provisória nº 1.399, de 4 de novembro de 2026, diz que o imposto não alcança caminhão, e define caminhão como veículo de carga com peso bruto total de 3.500 quilos ou mais. Picape fica fora dessa definição e paga, qualquer que seja o peso.
Saiu ontem, 4 de novembro, em edição extra do Diário Oficial. A Medida Provisória nº 1.399, de 2026, fixou as alíquotas do Imposto Seletivo para 2027, e trouxe uma notícia boa e uma armadilha para quem roda com frota.
A notícia boa: caminhão não paga.
A armadilha: picape paga, e o peso dela não muda isso.
Caminhão está fora, e a lei diz o que é caminhão
O art. 5º da Medida Provisória é curto e direto. O Imposto Seletivo não incide sobre caminhões nem sobre veículos, aeronaves e embarcações de uso operacional das Forças Armadas e dos órgãos de segurança pública.
O que importa para a transportadora está no § 1º, inciso I, que define caminhão para esse efeito: veículo automotor destinado ao transporte de carga com peso bruto total igual ou superior a três mil e quinhentos quilogramas, podendo tracionar ou arrastar outro veículo, respeitada a capacidade máxima de tração.
E a definição é generosa em dois pontos que valem dinheiro. Ela inclui o veículo com carroceria inacabada, o chassi que você manda encarroçar depois. E inclui o que já vem com carroceria furgão.
| Veículo | Paga Imposto Seletivo? | Onde está na norma |
|---|---|---|
| Caminhão com PBT igual ou acima de 3.500 kg | Não paga | Art. 5º, I, e § 1º, I |
| Chassi com carroceria inacabada | Não paga | Art. 5º, § 1º, I, parte final |
| Furgão sobre chassi de caminhão | Não paga | Art. 5º, § 1º, I, parte final |
| Picape, de qualquer peso | Paga | Art. 5º, § 1º, II |
| Veículo de carga abaixo de 3.500 kg de PBT | Paga | Fora da definição do § 1º, I |
A picape é o detalhe que custa dinheiro
Aqui está o trecho que merece ser lido duas vezes.
O art. 5º, § 1º, inciso II, descreve a picape como o veículo automotor destinado ao transporte de carga que possui compartimento de passageiros conectado de fábrica a uma área aberta de carga, ainda que provida de cobertura removível. E fecha dizendo que ela não se enquadra no conceito de caminhão independentemente do respectivo peso bruto total.
Essa última expressão é o ponto. Não existe picape pesada o bastante para virar caminhão nessa conta. Capota, bagageiro, estribo, nada disso muda a classificação.
Quem tem operação urbana sente mais. Entrega de última milha, apoio de pátio, manutenção de rota: é tudo trabalho de picape, e é tudo compra que passa a ter Imposto Seletivo dentro do preço.
A conta sai do Anexo I somado ao Anexo III e multiplicado pelo fator do Anexo V. Para os códigos de veículo de carga da posição 8704 listados, a alíquota-base é 3,9%, o Anexo III acrescenta 2,5 pontos se for diesel e 2,25 se for gasolina, e o Anexo V manda multiplicar o resultado por 1,21.
Aplicando a fórmula da própria Medida Provisória numa picape a diesel, sem bônus de eficiência e com potência na faixa neutra: 3,9 mais 2,5 dá 6,4, e 6,4 vezes 1,21 dá 7,74%. Numa flex equivalente, a parcela de 2,5 ponto sai e a conta fica em 4,72%.
Vale dizer o que não muda: o Imposto Seletivo não gera crédito. O art. 410 da Lei Complementar nº 214, de 2025, veda crédito para trás e para frente. Então esse valor entra no custo de aquisição da picape e fica, diferente da CBS e do IBS, que voltam. O assunto do crédito está no artigo sobre crédito de IBS e CBS na transportadora.
O diesel ficou fora do desconto de 2027
Esta parte não é da Medida Provisória, é da Lei Complementar nº 214, e quase ninguém repara.
O art. 347 diz que, em 2027 e 2028, a alíquota da CBS será a de referência reduzida em 0,1 ponto percentual. Parece um alívio geral. Só que o próprio artigo abre uma exceção expressa: exceto em relação aos combustíveis sujeitos ao regime específico de que tratam os arts. 172 a 180.
O óleo diesel está exatamente nessa lista. O art. 172, inciso III, na redação dada pela Lei Complementar nº 227, de 13 de janeiro de 2026, fala em óleo diesel e suas correntes.
Ou seja: o insumo que mais pesa na sua planilha é o que não ganha o desconto da transição.
Some a isso o que já estava posto. O art. 344 da Lei Complementar nº 214 mantém o IBS em 2027 e 2028 na alíquota de teste de 0,05% estadual mais 0,05% municipal, e o art. 126, inciso II, do ADCT extingue PIS e Cofins a partir de 2027, desde que a CBS esteja instituída. A transição inteira está no artigo sobre o calendário da transportadora até 2033.
O que fazer antes de fevereiro
A data que importa é 2 de fevereiro de 2027. O art. 19 da Medida Provisória diz que ela entra em vigor na publicação, mas produz efeitos só a partir daquele dia. Janeiro passa limpo.
Isso dá quase três meses para arrumar duas coisas: a planilha de renovação de frota e a decisão sobre picape.
- Separar na planilha de investimento o que é caminhão pela definição do § 1º, I, com peso bruto total igual ou acima de 3.500 kg, e tirar o Imposto Seletivo do cenário desses itens
- Marcar toda picape da lista de compras como item que passa a ter imposto embutido, sem crédito, a partir de fevereiro de 2027
- Pedir ao fabricante a ficha com fonte de energia, eficiência e potência de cada veículo de carga abaixo de 3.500 kg, porque é ela que define o ajuste dos Anexos II e III
- Comparar diesel e flex na picape com a alíquota dentro da conta, porque a diferença de 2,5 pontos no Anexo III muda o custo de aquisição
- Refazer a projeção de combustível de 2027 sem contar com a redução de 0,1 ponto da CBS, que não alcança o diesel
- Antecipar para 2026 a compra de picape que já estava decidida, se o caixa permitir, porque até 1º de fevereiro de 2027 o imposto não incide
O último item é o que mais vale olhar agora, e com honestidade: antecipar compra só faz sentido se a picape já era necessária. Comprar veículo para fugir de imposto é a forma mais cara de economizar que existe no transporte.
A decisão entre frota própria e agregado também muda com isso, porque o custo de aquisição entra na conta de um lado só. Está no artigo sobre agregado ou frota própria.
Se a sua transportadora é de Campo Largo, Curitiba ou região e você quer essa conta feita com a sua frota e o seu plano de renovação, é disso que trata a contabilidade da GFC para transportadoras.
Conteúdo informativo, não substitui orientação profissional para o caso concreto. Para análise do seu cenário, consulte um profissional habilitado com registro ativo no Conselho Regional de Contabilidade. A legislação tributária muda: confira sempre a vigência das normas citadas.
Perguntas frequentes
Minha transportadora vai pagar Imposto Seletivo ao comprar caminhão?
Não. O art. 5º, inciso I, da Medida Provisória nº 1.399, de 2026, diz que o Imposto Seletivo não incide sobre caminhões. O § 1º, inciso I, define caminhão como o veículo automotor destinado ao transporte de carga com peso bruto total igual ou superior a 3.500 quilogramas, e inclui nessa conta o veículo com carroceria inacabada e o que tem carroceria furgão.
Por que a picape paga e o caminhão não?
Porque a Medida Provisória tirou a picape do conceito de caminhão. O art. 5º, § 1º, inciso II, descreve a picape como o veículo de carga que tem compartimento de passageiros conectado de fábrica a uma área aberta de carga, ainda que com cobertura removível, e diz que ela não é caminhão independentemente do peso bruto total. Então o peso não salva a picape.
Quando as alíquotas do Imposto Seletivo começam a valer?
O art. 19 da Medida Provisória nº 1.399, de 2026, diz que ela entra em vigor na data da publicação, 4 de novembro de 2026, mas produz efeitos a partir de 2 de fevereiro de 2027. Ou seja, janeiro de 2027 ainda passa sem o Imposto Seletivo, e a cobrança começa em fevereiro.
O diesel entra no desconto de 0,1 ponto da CBS em 2027?
Não entra. O art. 347 da Lei Complementar nº 214, de 2025, reduz a alíquota da CBS em 0,1 ponto percentual em 2027 e 2028, mas abre exceção expressa para os combustíveis sujeitos ao regime específico dos arts. 172 a 180. O óleo diesel está nessa lista, no art. 172, inciso III, na redação dada pela Lei Complementar nº 227, de 2026.
O Imposto Seletivo gera crédito para a transportadora?
Não gera. O art. 410 da Lei Complementar nº 214, de 2025, veda tanto o aproveitamento de crédito de operações anteriores quanto a geração de crédito para operações posteriores. Na prática, o valor do Imposto Seletivo embutido no preço de uma picape entra no custo de aquisição e fica lá, diferente do que acontece com a CBS e o IBS.
Escrito por Equipe Editorial GFC

Joelson Coldebella
Revisado por Joelson Coldebella, Contador, CRC/PR 056499, em · Apoio de IA · Revisão humana
Atendimento em Campo Largo, Curitiba, Araucária, São José dos Pinhais e Rio Branco do Sul.